Comprar una vivienda, o incluso alquilarla, se ha convertido en los últimos años en una carrera de obstáculos que muchos jóvenes ya ni empiezan a correr. No es percepción, es aritmética: los sueldos no han subido al ritmo de los precios, y quien intenta ahorrar para una entrada se encuentra compitiendo por la misma vivienda contra actores que no compran para vivir, sino para invertir.
Cuando un bien básico se convierte en producto financiero
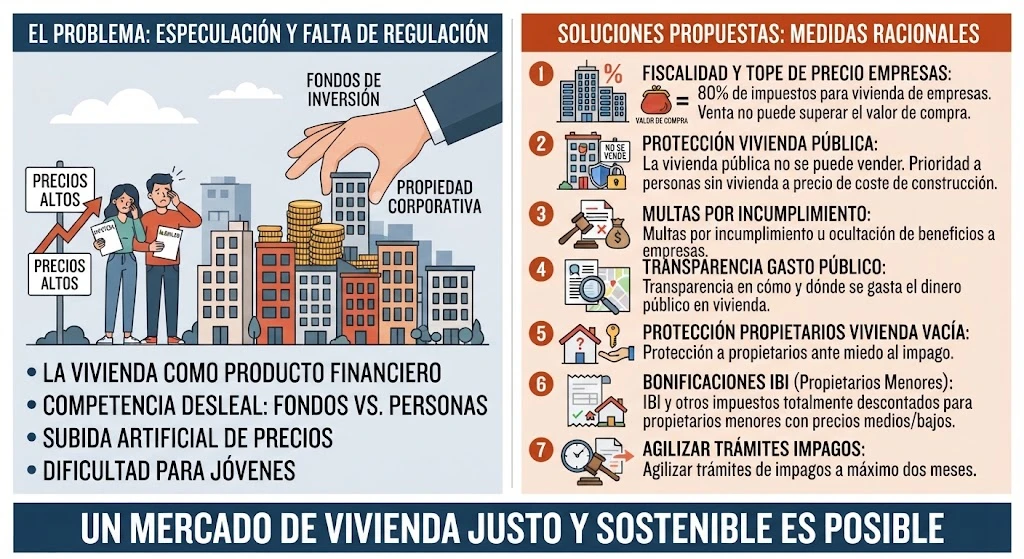
La vivienda es, a la vez, un derecho básico y un activo financiero, y ahí está el problema de fondo. Cuando la inversión en vivienda no tiene ningún tope de ganancia ni ninguna regulación real, se comporta como cualquier otro producto especulativo: se compra para que suba de precio, no para que alguien viva dentro. El resultado es que una persona normal, que solo quiere un techo, termina pujando contra un fondo de inversión con capacidad casi ilimitada para pagar más. Esa competencia no es entre iguales, y el efecto es una demanda artificialmente inflada que empuja los precios muy por encima de lo que el salario medio puede sostener. Quien pierde esa carrera, sistemáticamente, es el mismo perfil: gente joven, sin patrimonio previo, sin ayuda familiar detrás.
No se trata de estar en contra de la inversión. Se trata de que un bien de primera necesidad no puede regirse por las mismas reglas que un valor bursátil sin que la sociedad entera pague el coste.
Siete medidas racionales, no un grito más
Frente a esto, hacen falta medidas concretas, no eslóganes. Estas son siete, pensadas para atacar el problema por varios lados a la vez:
1. Tope a la especulación empresarial. La vivienda en propiedad de una empresa debería tributar al 80% sobre el beneficio de su venta, y ese precio de venta no podría superar el precio de compra. Si el negocio no es especular con el precio, sino alquilar u operar el activo, este tope no penaliza nada; solo corta el incentivo a comprar vivienda únicamente para revenderla más cara.
2. La vivienda pública no se vende, nunca. Debería quedar protegida por ley nacional que la vivienda pública no puede venderse jamás. Si en algún caso excepcional se vendiera, la prioridad tendría que ser siempre para personas sin vivienda, y el precio no podría ser otro que el coste real de construcción, sin margen añadido.
3. Multas serias a quien oculte beneficios. De nada sirven las dos medidas anteriores si una empresa puede maquillar cifras o triangular la venta para esquivarlas. Hacen falta sanciones económicas serias, no simbólicas, para el incumplimiento o la ocultación de beneficios en estas operaciones.
4. Transparencia total en el dinero público destinado a vivienda. Cada euro público invertido en vivienda —ayudas, promoción, suelo cedido— debería ser rastreable públicamente: cuánto, dónde y con qué resultado. Sin esa transparencia, no hay manera de saber si la política de vivienda funciona o solo alimenta intermediarios.
5. Proteger también al propietario pequeño. Hay muchísima vivienda vacía que no es de fondos de inversión, sino de propietarios particulares que no la alquilan por miedo al impago y a un proceso judicial eterno. Cualquier reforma seria de vivienda tiene que proteger también a ese propietario pequeño, o el resultado será más vivienda cerrada, no menos.
6. Descontar impuestos si el alquiler está en precio razonable. El IBI y otros impuestos que paga un propietario particular deberían quedar completamente descontados cuando el precio del alquiler se mantenga en una banda media o baja. Es la manera más directa de premiar a quien no infla el precio, en lugar de tratarlo exactamente igual que a quien sí lo hace.
7. Impagos resueltos en dos meses, no en dos años. Gran parte del miedo del propietario pequeño viene de procesos de desahucio por impago que se alargan durante años. Agilizar esos trámites a un máximo de dos meses no perjudica al inquilino de buena fe: perjudica únicamente a quien no paga pudiendo hacerlo, y devuelve confianza a quien hoy prefiere dejar una vivienda vacía antes que arriesgarse.
Regular no es prohibir
Ninguna de estas siete medidas prohíbe invertir, alquilar o ser propietario. Lo que hacen es quitarle a la vivienda su tratamiento de producto financiero sin límites, y devolverle protección tanto a quien la necesita para vivir como a quien la ofrece de buena fe. La falta de regulación no ha creado un mercado libre: ha creado un mercado donde el comprador con más capital gana siempre, y ese comprador rara vez es un joven intentando independizarse por primera vez.
Deja una respuesta